Insolvenza fraudolenta: la "dissimulazione non onesta"
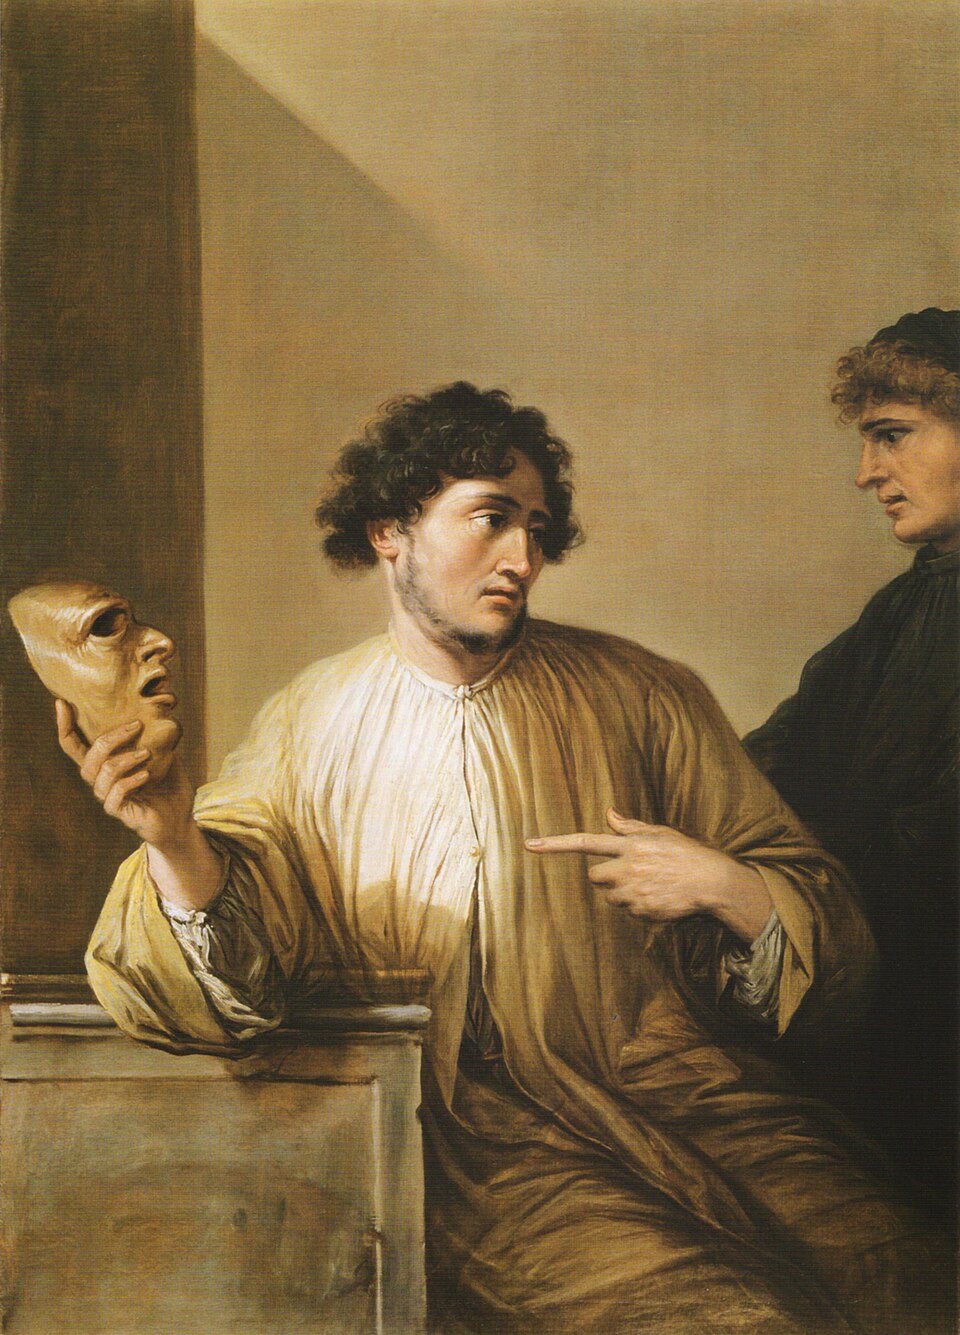
Salvator Rosa, "Allegoria della menzogna", intorno al 1645.
Una fattispecie penale minore, quella ex art. 641 cp, tuttora può costituire l'esito di dinamiche commerciali anche tra imprese, quale "reazione" a comportamenti quali la sottoscrizione di contratti in condizioni tali da poter già far presagire l'inadempimento dei medesimi, o simili. Vi ritorna una recente pronunzia (Trib. Trieste, sentenza n. 133/2026) che nega la sussistenza del necessario dolo specifico "qualora gli elementi raccolti delineino una gestione imprenditoriale gravemente deficitaria o una crisi progressivamente degenerata, piuttosto che un'iniziale strumentalizzazione del contratto a fini fraudolenti".
L'insolvenza fraudolenta si colloca tra il semplice inadempimento di rilievo solo civilistico e la truffa, per così dire. La configurazione di tale "crescendo" è autorevole quanto tradizionale: "ai fini della sussistenza del reato di insolvenza fraudolenta, la condotta di chi tiene il creditore all'oscuro del proprio stato di insolvenza al momento di contrarre l'obbligazione assume riliievo quando sia legata al preordinato proposito di non adempiere la dovuta prestazione, mentre non si configura alcuna ipotesi criminosa, ma solo illecito civile, nel mero inadempimento non preceduto da alcuna intenzionale preordinazione" (Cass. pen. n. 34192/2006, richiamata ad es. da Trib. Trento, sent. 353/2016). Non sussiste quindi l'artificio, proprio della truffa, ma una "mera dissimulazione dell'insolvenza", quindi "una forma minore di inganno che si limita al silenzio o a condotte omissive" (così ad es. Cass. Pen. n. 1021/2025).
La fattispecie non esisteva nel Codice Zanardelli e venne introdotta in quello del 1930, motivandola ufficialmente con le considerazioni che si riportano.
«L’insolvenza fraudolenta si chiama così perché è una forma di frode, non quella classica della truffa, in cui esistono gli artifizi o raggiri, ma una forma di menzogna o inganno che è necessaria perché si possa parlare di reato e che è contenuta nella frase “dissimulando il proprio stato”» e dunque «l’indicazione di questo mezzo … non solo designa il passaggio dalla semplice slealtà nelle contrattazioni al fatto criminoso» ma «distingue, altresì, questa ipotesi delittuosa dalla truffa, perché è evidente che, ove non si versasse in casi di semplice dissimulazione, ma di uso di veri e propri artifici o raggiri ricorrerebbe il delitto di truffa e non quello in esame» (Lavori Preparatori, II, Relazione del Guardasigilli, 461). L'obiettivo era la tutela della «proprietà contro forme di attentati, che si insinuano nella pratica degli affari, per colpire la buona fede dei contraenti e sfruttarla disonestamente, pur non integrando l’attività dell’agente quella ipotesi di artifici e raggiri, che costituiscono il materiale della truffa».
Se si considera essere è previsto nello stesso art. 641 cp che l'adempimento dell'obbligazione avvenuto prima della condanna estingua il reato, forse il commentario più autentico della novità normativa del 1930 avrebbe potuto forse trovarsi in alcuni passaggi del trattato "Della Dissimulazione Onesta" di Torquato Accetto, edito per la prima volta nel 1641. L'Autore definì la dissimulazione quale "industria di non far veder le cose come sono. Si simula quello che non è, si dissimula quello ch'è". E in altro passaggio precisò: "non essendo altro il dissimulare, che un velo composto di tenebre oneste e di rispetti violenti: da che non si forma il falso, ma si dà qualche riposo al vero, per dimostrarlo a tempo". Egli parlava di politica, oltre che di morale, ma la struttura risuona.
Dalla prima pubblicazione,. il testo di Accetto venne dimenticato fino alla sua riscoperta e riedizione da parte di Benedetto Croce, avvenuta nel 1928; il Guardasigilli dell'epoca, chissà, avrà potuto leggerlo...